はじめてクレジットカードを作るときは、年会費がかからず使い道の広い一枚から選ぶと失敗しにくくなります。
審査に不安があっても、カード会社は独自の基準で総合的に判断するため、「これをすれば通る」といった見極め方はありません。
むしろ大事なのは、自分の使い方に合った還元率や特典を持つカードを見つけ、リボ払いのように支払総額が増える仕組みを理解したうえで無理なく付き合うことです。
年会費や還元率、家族カードやETCカードの扱いはカードごとに違い、改定もあるため、気になる一枚は公式サイトで最新の条件を確かめてから申し込んでください。
- クレジットカード審査で選ぶ5選!人気のクレジットカードを紹介
- クレジットカード審査は返済能力と信用情報から支払える利用枠を決定
- クレジットカード審査へ申し込む前に入力内容と希望枠を現状に合わせる
- クレジットカードの作り方は申込みから利用開始までの順番で把握
- 本人確認書類と銀行口座をそろえて発行手続きの中断を回避
- クレジットカード審査の結果後は発行方法で買い物を始める日が変わる
- クレジットカード最強の2枚は利用先と国際ブランドを分けて組み合わせる
- クレジットカードのポイントは還元率より年間に使える金額で比較
- クレジットカード払いは締め日と支払日を給料日に合わせて残高不足を防止
- 分割払いとリボ払いは手数料を含む支払総額から利用を判断
- クレジットカード審査に落ちた後は理由を決めつけず申込内容を見直す
- 不正利用への備えでカード番号と本人認証を第三者から守る
- クレジットカード審査でよくある質問と回答
クレジットカード審査で選ぶ5選!人気のクレジットカードを紹介
はじめての一枚を選ぶときは、年会費が無料かどうかだけでなく、貯まるポイントを普段の支払いにそのまま使えるかを見ると選びやすくなります。
ここで取り上げる5枚は、いずれも本体の年会費が無料で申し込みやすく、発行の早さや貯まるポイントの種類に違いがあります。
年会費や特典は見直されることがあるため、申し込む前に各社の公式案内で最新の内容を確かめてください。
1位:三井住友カード(NL)は年会費無料と即時発行で申込後の買い物を早く始めたい人向け

画像引用元:三井住友カード(NL)
| 総合評価 | ★★★★★ 4.7 |
|---|---|
| 年会費・維持費の負担 | ★★★★★ 4.5 |
| ポイントの使いやすさ | ★★★★★ 4.6 |
| 発行の早さ | ★★★★★ 4.9 |
三井住友カード(NL)は、ネットで申し込むと最短10秒でカード番号が発行されます。
発行された番号は、専用アプリの画面に表示されます。
プラスチックのカードが届く前でも、発行された番号でネット決済ができるので、待たずに買い物へ進めます。
ただし毎週月曜の1:00~7:45に申し込んだ場合や、本人確認の書類を出す必要があるときは即時発行になりません。
年会費は本会員も家族会員も永年無料で、国際ブランドはVisaかMastercardから選べます。
貯まるVポイントは200円(税込)につき1ポイントで、買い物代金に充てたり景品と交換したりできます。
申込資格は高校生を除く満18歳以上です。
2位:JCB CARD Wなら39歳までの入会で年会費無料のままポイントを貯められる
画像引用元:JCB CARD W
| 総合評価 | ★★★★★ 4.5 |
|---|---|
| 年会費・維持費の負担 | ★★★★★ 4.8 |
| ポイントの使いやすさ | ★★★★★ 4.4 |
| 発行の早さ | ★★★★★ 4.6 |
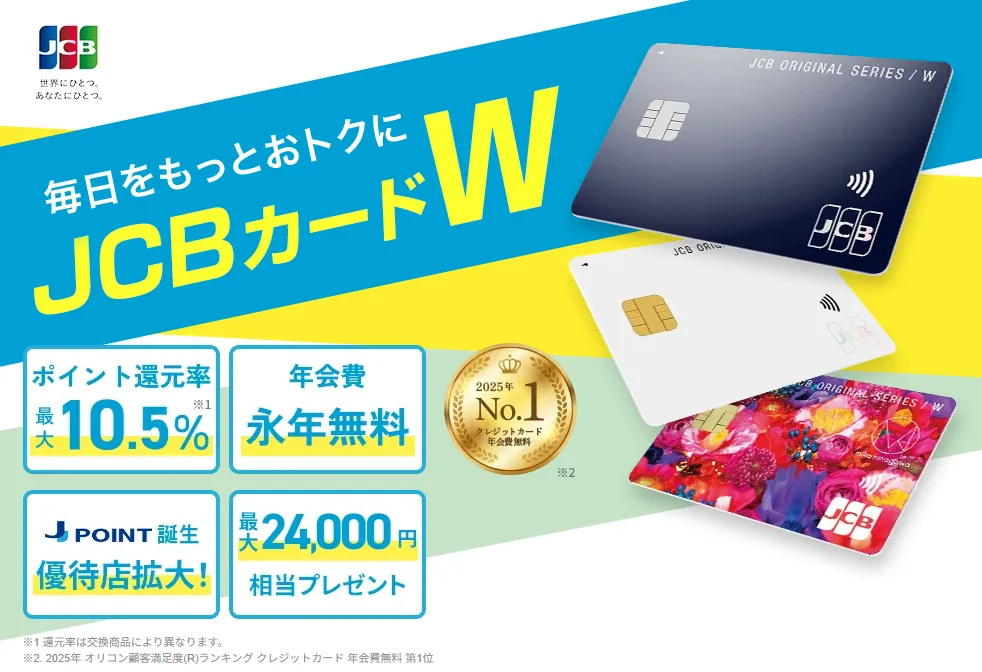
JCB CARD Wは、Oki Dokiポイントが200円(税込)につき2ポイントと、通常のJCBカードの2倍貯まります。
入会できるのは18歳以上39歳以下で、本人か配偶者に安定した収入がある人、または高校生を除く同年代の学生に限られます。
一度入会すれば年齢を重ねても無料が続くので、若いうちに作っておく価値があります。
国際ブランドはJCBの一択で、ナンバーレスの場合はスマホから申し込むと最短5分でカード番号がアプリに表示されます。
家族カードとETCカードは、どちらも年会費が無料です。
貯めたポイントは店舗やネットショッピング、Amazonでの利用、他社ポイントやコード決済への交換に使えます。
3位:楽天カードは通常の買い物と楽天サービスで同じ楽天ポイントを使える
画像引用元:楽天カード
| 総合評価 | ★★★★★ 4.4 |
|---|---|
| 年会費・維持費の負担 | ★★★★★ 4.4 |
| ポイントの使いやすさ | ★★★★★ 4.8 |
| 発行の早さ | ★★★★★ 3.8 |
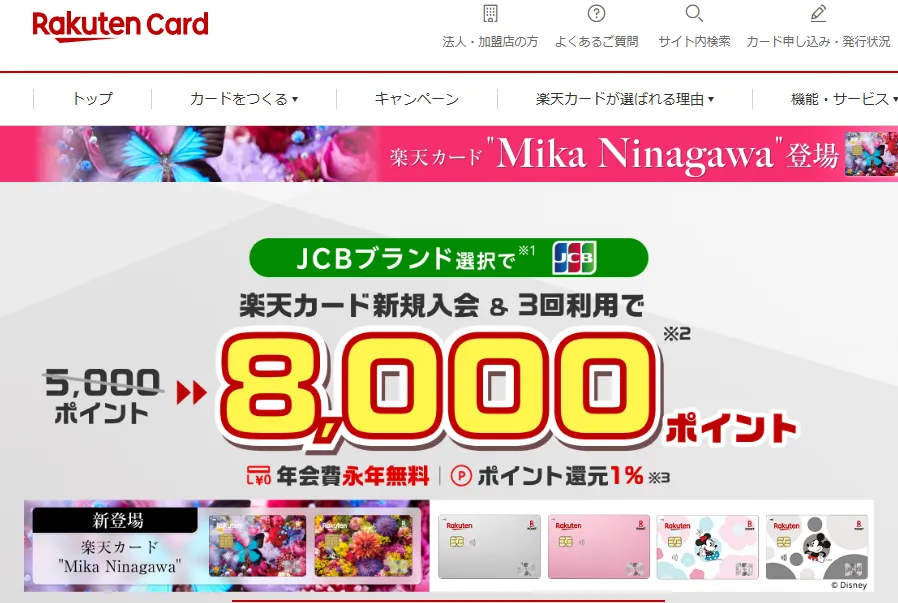
楽天カードは、利用金額100円(税込)につき1ポイントの楽天ポイントが貯まります。
貯めたポイントは楽天市場や街のお店、楽天ペイでの支払いに回せます。
年会費は本会員も家族会員も永年無料で、国際ブランドはVisa・Mastercard・JCB・American Expressの中から選べます。
申込資格は高校生を除く18歳以上です。
発行の流れは即日ではなく、申込受付のメールが届いてから、通常1週間~10日ほどで郵送で手元に届きます。
ETCカードは年会費550円(税込)がかかりますが、楽天PointClubのダイヤモンド会員とプラチナ会員なら無料です。
買い物を早く始めたい場合は、到着までの日数を見込んでおいてください。
4位:PayPayカードではカード利用分をPayPayポイントとして日常の支払いへ回せる
画像引用元:PayPayカード
| 総合評価 | ★★★★★ 4.2 |
|---|---|
| 年会費・維持費の負担 | ★★★★★ 4.3 |
| ポイントの使いやすさ | ★★★★★ 4.5 |
| 発行の早さ | ★★★★★ 4.4 |
PayPayカードは、利用金額200円(税込)につき2ポイントのPayPayポイントが貯まります(基本付与率1.0%)。
カードで使った分はPayPayポイントとして貯まり、そのままPayPayでの支払いに充てられるため、日常の買い物へ自然に回せます。
申込資格は18歳以上で、高校生は対象外の扱いです。
年会費は本会員も家族会員も永年無料です。
国際ブランドは1枚目がVisaで、2枚目以降はMastercardやJCBも選べます。
審査が終わると会員メニューにカード番号が先に表示され、物理カードが届く前からPayPayやネットショッピングで使えます。
プラスチックのカードの郵送到着は約1週間が目安です。
ETCカードは1枚あたり年会費550円(税込)がかかります。
5位:エポスカードは審査後に対象店舗で受け取って申込当日から買い物へ使える
画像引用元:エポスカード
| 総合評価 | ★★★★★ 4.0 |
|---|---|
| 年会費・維持費の負担 | ★★★★★ 4.5 |
| ポイントの使いやすさ | ★★★★★ 4.0 |
| 発行の早さ | ★★★★★ 4.3 |
エポスカードは、年会費が永年無料で、ETCカードも年会費・発行手数料ともに無料で持てるVisaブランドのカードです。
WEBで申し込み、審査結果が出たあとにマルイの店頭で受け取れば、申込当日にカードを受け取れます。
発行しているのは、丸井グループの株式会社エポスカードです。
貯まるエポスポイントは200円(税込)につき1ポイントで、マルイでの利用や商品券・他社ポイントなどへの交換に使えます。
申込資格は日本国内在住の高校生を除く18歳以上です。
注意したいのは家族カードの扱いで、一般のエポスカードに家族カードを発行する制度はありません。
家族で持つ場合は、各自に個別のゴールドカードを発行する招待制の別サービスが用意されています。
クレジットカード審査は返済能力と信用情報から支払える利用枠を決定
クレジットカードの審査では、申し込んだ人が毎月きちんと支払いを続けられるかどうかを見て、使える金額の上限を決めます。
カード会社は、収入や働き方といった申込者の情報に加えて、過去の支払い状況を記録した信用情報も照会します。
どんな項目が見られているのかを知っておくと、自分の状況に合わせて申し込みの準備ができます。
ただし判断の基準は各社が独自に決めていて公表されていないため、同じ内容で申し込んでも結果が同じになるとは限りません。
年収と勤務状況は毎月の支払いを続けられるかを見る申込者情報
カード会社が申込時に年収や勤務先を尋ねるのは、毎月の支払いを続けられるかどうかを見るためです。
安定した収入があれば、設定できる利用枠の目安を判断しやすくなります。
申告する年収は、給与だけでなく事業収入なども含めるもので、実際の金額を正確に入力することが求められます。
勤務先の名前や勤続年数も、収入が続く見込みを確かめる材料です。
ただし、カード会社ごとに何をどの程度重く見るかは公表されていません。
学生や主婦の方でも、本人や配偶者に安定した収入があれば申し込める場合があり、たとえば楽天カードやエポスカードは高校生を除く18歳以上を申込資格としています。
他社借入とカード利用残高は新しい利用枠を設定する際の判断材料
すでに借りているお金や他のカードで使っている残高は、新しく利用枠を決めるときの判断材料になります。
カード会社は、申込者がどれくらいの支払いを抱えているかを踏まえて、無理なく返せる範囲で利用枠を設定しようとします。
手元にあるカードで大きな残高が残っていれば、残高分を差し引いて考えることもあります。
借入や残高は返済できる範囲の目安として見られます。
何をどの程度考慮するかはカード会社の独自の判断であり、具体的な計算方法は公開されていません。
すでに複数のカードを持っている方は、使っていない枠も含めて全体の借入状況を把握したうえで申し込むと、自分の支払い余力を見直しやすくなります。
過去の延滞や強制解約は信用情報を通じて契約実績として照合
過去に支払いが遅れたり、カードが途中で解約されたりした記録は、信用情報という仕組みを通じて参照されます。
信用情報とは、クレジットカードやローンの契約と支払いの状況を記録した情報のことで、カード会社は申込時に記録を照らし合わせます。
過去の契約でどのような支払いをしてきたかが、契約の実績として残っている形です。
支払いの遅れが記録に残ると、新しい申込みで不利にはたらくことがあります。
どの記録がいつまで残るかや、判断にどう影響するかは各社の基準によって異なり、公表されていません。
自分の記録が気になる場合は、信用情報を管理する機関へ本人が開示を申し込んで、内容を確かめる方法があります。
住居形態と居住年数は生活基盤を確認する属性情報の一部
持ち家か賃貸か、今の住まいに何年住んでいるかといった情報は、申込者の生活の土台を確かめる材料の一つとして扱われます。
長く同じ場所に住んでいると、連絡が取れる相手として安定していると見られることがあります。
こうした情報は、年収や勤務先とあわせて申込者の全体像を判断するために使われるもので、住居形態だけで結果が決まるわけではありません。
申込時には、いま実際に住んでいる住所や居住年数を正しく入力する必要があります。
実際と違う内容を書くと、本人確認書類との食い違いが生まれて発行の手続きが止まることもあるため、事実どおりに記載してください。
カード会社は独自基準で判断するため同じ申込内容でも結果が分かれる
同じような年収や勤務状況で申し込んでも、カード会社によって結果が変わることがあります。
合否が読めないのは、何を重く見て、どう組み合わせて判断するかがカード会社ごとに違うためです。
審査の基準はどの会社も公開しておらず、通るか落ちるかを外から言い切れるものではありません。
あるカードで思うような結果にならなくても、別のカードでは違う判断になる場合があります。
ですから、一つの結果だけで自分には無理だと決めつけず、申込内容に間違いがないかを見直してみてください。
年会費が無料で申込資格の幅が広いカードから検討していくと、自分に合う一枚を探しやすくなります。
クレジットカード審査へ申し込む前に入力内容と希望枠を現状に合わせる

申し込みフォームに入れる内容は、いまの自分の状況にそろえておくと、あとで訂正を求められずに済みます。
カード会社は申込者が伝えた情報をもとに独自の基準で判断するため、勤務先や年収を実際と違う形で書いてしまうと、手続きに時間がかかったり後々のトラブルにつながったりします。
不要な希望枠を付けない、実際につながる連絡先を書くといった一手間で、審査で見られる項目をすっきりさせられます。
学生や主婦、働きはじめたばかりの方でも、無理に見栄えを整えず、書類で示せる事実をそのまま入力しておけば、後から申告内容の食い違いを指摘されたり、訂正を求められたりする手間を避けられます。
勤務先名と年収と居住年数は確認できる事実を正確に入力
申込フォームには、給与明細や源泉徴収票に記載された金額を、そのまま書き写してください。
年収を実際より多く見せようとして水増しすると、後の本人確認で提出する書類とずれてしまい、手続きが止まる原因になります。
勤務先名は略称ではなく正式な会社名で入れると、カード会社が在籍を照合しやすくなります。
居住年数も、いま住んでいる住所へ引っ越してからの実際の年数を書いてください。
数字は記憶ではなく手元の書類を見てから入力すると、あとで訂正を求められずに済みます。
カード会社は各社の独自基準で利用枠を決めるため、正確な情報がそろっているほど、確認の連絡などで手続きが長引きにくくなります。
キャッシング枠が不要な人は希望額を付けず審査項目を増やさない
ショッピング(買い物)でしかカードを使う予定がないなら、キャッシング枠の希望額を「0円」または希望なしにしておいてください。
キャッシングは、お金を借りるための枠なので、希望すると買い物の審査に加えて、借入に関する審査も別に行われます。
調べられる項目が増えれば、その分だけ手続きに時間がかかることもあります。
あとから現金が必要になった場合は、カードを使い始めてから追加で申し込めるので、最初の申込時に無理に付ける必要はありません。
まずは買い物用の枠だけで申し込み、必要になったときに枠の追加を検討する形にすると、審査の対象を絞れます。
短期間に複数枚へ申し込まず必要な一枚へ申込先を限定
一度に何枚ものカードを申し込むのは避けて、まずは自分に合う一枚へ絞ってください。
カードを申し込んだ記録は信用情報という契約の履歴に残り、短い期間に何件も申込が続くと、カード会社が続いた申込を見て判断材料にすることがあります。
たとえば楽天カードは日常の楽天ポイントを貯めたい人向け、エポスカードはマルイの店頭で当日に受け取れる点が特徴というように、カードごとに向いている使い方が違います。
複数枚を同時に申し込むと審査に影響することがあります。
最初は普段の買い物や貯めたいポイントに合った一枚を選び、使い方に慣れてから二枚目を検討します。
固定電話や勤務先連絡先は実際につながる番号を記載
電話番号の欄には、実際に本人が出られる番号を入れてください。
カード会社は、申込内容を確かめるために連絡を入れることがあり、つながらないままだと手続きが途中で止まってしまいます。
自宅の固定電話がなければ、普段使っている携帯電話の番号で問題ありません。
勤務先の連絡先を書く場合も、在籍していることが確認できる部署や代表の番号にしておくと、審査時の在籍確認で連絡がつきやすくなり、書類の差し戻しを避けられます。使っていない古い番号や、間違った桁数のまま送信すると、あとで訂正の連絡が来て時間がかかります。
送信前に、番号が今つながるものかどうか、もう一度見直しておいてください。
クレジットカードの作り方は申込みから利用開始までの順番で把握
クレジットカードを作る流れは、申込みからカードが手元に届いて使い始めるまでの順番を知っておくと、はじめての方でも迷わず進められます。
カードを決めて必要な情報を入力すると、カード会社が独自の基準で入会審査を行い、結果の通知を経て本人確認とカードの受け取りへと進みます。
手元に届いたあとはスマートフォンのアプリにカード情報を登録しておくと、使った金額や明細をすぐ確かめられます。
申込みから利用開始までの各段階で何をするのかを先に把握しておけば、審査に不安がある方も落ち着いて手続きに進めます。
公式サイトで年会費と国際ブランドと申込資格を読んでカードを決定
申込みの前に、公式サイトで自分に合う一枚かどうかを確かめておくと、途中でやり直す手間を避けられます。
まず目を通したいのが申込資格です。
楽天カードやPayPayカードは高校生を除く18歳以上から申し込めますが、JCB CARD Wは18歳以上39歳以下という年齢の上限があり、40歳を過ぎてから新規で作ることはできません。
年会費は紹介した5枚とも本体は無料です。
ただし店舗やネットでどの国際ブランドが使えるかは異なり、エポスカードはVisaのみ、三井住友カード(NL)はVisaかMastercardから選ぶ形になっています。
JCBは国内では広く使えても、海外の一部の店では読み取り機に対応していないこともあるため、使う場面を思い浮かべて選んでください。
本人情報と勤務情報と支払口座を入力して入会審査へ申込み
カードを決めたら、申込フォームに氏名や住所などの本人情報と、勤め先の名前や年収といった勤務情報、毎月の引き落としに使う銀行口座を入力して申し込みます。
申込フォームに入力した内容は、カード会社が支払いを続けられるかを確かめるための材料になるため、書類で示せる事実を正確に入力することが大切な準備になります。
年収を実際より多く書いたり、勤務先名を曖昧にしたりすると、あとで提出する書類と食い違い、手続きが止まる原因になります。
支払口座は本人名義のものを用意してください。
多くのカードでは申込画面からネットで口座を登録できますが、対応していない金融機関の場合は、別途書面を郵送します。
審査結果の通知後に本人確認とカード受取の手続きを完了
申込みが終わると、カード会社が独自の基準で入会審査を行い、その結果がメールなどで届きます。
合格の通知が来たら、次は本人確認とカードの受け取りに進んでください。
本人確認は、運転免許証やマイナンバーカードといった書類を使い、申込みに書いた住所と書類の住所が同じでないと受け付けてもらえません。
引っ越し後に住所を変えていない書類だと、公共料金の領収書など住所を補う書類を求められ、余分に時間がかかります。
受け取り方は選んだカードで変わります。
エポスカードのように審査後にマルイ店頭で受け取れば申込当日に手にできる場合もあれば、楽天カードのように郵送で1週間から10日ほど待つものもあります。
アプリへカード情報を登録して利用通知と明細の確認を開始
カードが手元に届いたら、各社のアプリにカード情報を登録して、使うたびに通知が届くよう設定しておくと、身に覚えのない利用にすぐ気づいて早めに問い合わせできます。
三井住友カード(NL)やJCB CARD Wはカード番号を裏面などに印字しないナンバーレスのため、アプリでしか番号を見られない場面もあり、登録しておけば支払いのたびに困りません。
通知を設定しておけば、身に覚えのない請求にすぐ気づけます。
明細では、いつ・どの店で・いくら使ったかがアプリで見られるので、こまめに目を通して家計の把握に役立ててください。
一回払いでも、利用した月と口座から引き落とされる月はずれます。
請求予定を明細で見ておくと、引き落とし時の残高不足を防げます。
本人確認書類と銀行口座をそろえて発行手続きの中断を回避
クレジットカードの申し込みでつまずきやすいのが、本人確認や口座の準備が申込の途中で足りなくなる場面です。
書類の記載内容と申込フォームに入れる情報がそろっていないと、手続きが止まってやり直しになります。
申込前に書類と口座を手元に用意しておくと、途中で慌てずに最後まで進められます。
運転免許証やマイナンバーカードは申込住所と同じ記載が必要
本人確認の書類は、申し込みで入力した住所と同じ記載のものを用意してください。
運転免許証やマイナンバーカードを使うとき、券面に書かれた住所と申込フォームの住所がずれていると、カード会社が本人だと判断できず、手続きが途中で止まってしまいます。
たとえば免許証の裏面に新しい住所が記載されているなら、券面の最新の住所をそのまま申込フォームへ入力しておくと、照合で引っかかりません。
申し込む前に、手元の書類を一度開いて、書かれている住所と入力しようとしている住所が一致しているか見比べておくと、入力ミスによる差し戻しや再申請の手間を防げます。
転居後に住所を変更していない書類では補完書類を求められる
引っ越し後に免許証やマイナンバーカードの住所を書き換えていない場合は、実際に住んでいる場所を示す別の書類を追加で求められます。
券面の住所と今の住まいが違うと、券面だけでは今の住所を証明できないためです。
こうした今の住所を示す補完書類としては、公共料金の請求書や領収書、住民票の写しといった、名前と現住所が記載された書類が使われます。
転居してすぐの人は、書類の住所変更が間に合っていないと発行が遅れることになるため、申し込む前に書類の住所が今の住まいと合っているかを確かめ、合っていない場合は補完できる書類を先に手元へそろえておくと手続きが滞りません。
口座振替に対応する金融機関と本人名義の口座情報を準備
毎月の支払いは登録した銀行口座から引き落とされるため、申込者本人の名義の口座を用意してください。
家族名義の口座や本人以外の名義では登録できません。
指定できるのは、そのカード会社の口座振替に対応した金融機関に限られるため、普段使っている銀行が対象かどうかを申込画面で確認しておくと、申込後に対象外だと気づいて別の口座を用意し直す手間を避けられます。
オンラインで口座を登録する場合は、金融機関のネットバンキングの情報や、キャッシュカードの暗証番号などが必要になることもあります。
口座番号や支店名がすぐ分かるように、通帳やキャッシュカードを手元に置いてから手続きを始めると、途中で情報を探して止まらずに済みます。
学生や未成年者は申込条件に応じて追加情報や同意の有無を確認
申し込めるかどうかや必要な手続きは、カードごとに定められた資格によって変わります。
たとえばJCB CARD Wは、本人か配偶者に安定した収入のある18歳以上39歳以下の人か、高校生を除く18歳以上39歳以下の学生が対象です。
三井住友カード(NL)や楽天カード、PayPayカード、エポスカードは、いずれも高校生を除く18歳以上を対象にしています。
学生の場合は在学を示す情報や勤務先に代わる情報を求められることがあり、多くのカードで高校生は申し込めない扱いになっています。
自分が申込資格に当てはまるかを公式サイトで先に確かめ、学生や収入の少ない立場では入力する情報が変わる点を踏まえて準備してください。
クレジットカード審査の結果後は発行方法で買い物を始める日が変わる
審査に通ったあとにカードをどう受け取るかで、実際に買い物を始められる日が変わります。
同じカードでも、アプリの画面ですぐに使える発行方法もあれば、書類を持って店頭へ行く方法や、自宅への郵送を待つ方法もあります。
受け取り方によって使える日が変わります。
急いで使いたいのか、手元の物理カードをじっくり待てるのかを先に決めておくと、自分に合った申込みができます。
デジタル発行はアプリでカード番号を確認してネット決済へ利用
デジタル発行は、審査に通ればアプリの画面にカード番号が表示され、そのままネットの支払いに使える方法です。
三井住友カード(NL)はネット申込で最短10秒のカード番号即時発行に対応していて、番号はアプリ内で表示されます。
ただし、毎週月曜の1:00~7:45に申し込んだ場合や、本人確認の書類を出す必要がある場合には即時発行になりません。
JCB CARD Wもナンバーレスのモバイル即時入会で最短5分の番号発行に対応しています。
PayPayカードは、審査後にカード番号が会員メニューへ先に表示され、物理カードが届く前からPayPayやネットの買い物に使えます。
プラスチックのカードが手元に来る前でも、ネットの支払いなら早く始められます。
店頭受取は審査完了後に本人確認書類を持参してカードを受領
店頭受取は、審査が終わったあとにお店の窓口へ行き、本人確認の書類を見せてカードを受け取る方法です。
エポスカードは店頭受取に対応していて、WEBで申し込んでから審査結果が出たあとにマルイの店頭で受け取れば即日で受領できます。
郵送を待つ必要がないため、申し込んだ当日に使い始めたい人に向いています。
受け取りには、免許証やマイナンバーカードといった本人確認の書類が必要です。
お店へ行ける時間や、近くに受取店があるかどうかを先に確かめておくと、当日の受け取りで待たされずに済みます。
郵送受取は本人限定郵便などの配達方法に合わせて在宅日を設定
郵送受取は、カードが自宅に届くのを待つ方法です。
楽天カードは申込受付のメールを受け取ったあと、通常は1週間~10日ほどで郵送で届きます。
PayPayカードの物理カードも、郵送での到着まで約1週間かかります。
カードは受け取りに本人が在宅している必要がある配達方法で送られることがあり、その配達方法では同居の家族が代わりに受け取れません。
日中に留守が多い人は、届く時期の目安に合わせて在宅できる日を作っておくか、再配達の手配ができるようにしておくと、受け取りが遅れずに済みます。
ETCカードと家族カードは本体カードより到着が遅れる前提で申込み
ETCカードや家族カードは、本体のカードとは別に用意されるため、本体より届くのが遅くなる前提で申し込んでおくと、出発直前になって手元に届かず慌てる事態を避けられます。
ETCカードは高速道路の料金を自動で支払える専用カードで、家族カードは本会員と生計を同じくする家族が持てるカードを指します。
維持にかかる費用はカードごとに違います。
三井住友カード(NL)のETCカードは年会費550円(税込)ですが、前の年に1回以上使えば翌年は無料になります。
楽天カードのETCカードも年会費550円(税込)で、PayPayカードは1枚あたり550円(税込)です。
家族カードは、三井住友カード(NL)と楽天カードとPayPayカードでは無料で持てますが、エポスの一般カードには家族カードの制度がありません。
追加のカードが手元に届く時期は本体より後になるため、車での利用など使い始めの予定に余裕を持たせて申し込んでください。
クレジットカード最強の2枚は利用先と国際ブランドを分けて組み合わせる
2枚のカードを組み合わせる目的は、支払える店を広げて、貯まるポイントをまとめることにあります。
同じ国際ブランド(Visaやマスターなどの決済ネットワーク)を2枚持っても、使えないお店が同じになってしまうため、ブランドをわざと分けて選ぶと役立ちます。
たとえば1枚目をVisaにするなら、2枚目はJCBやMastercardにしておくと、片方が使えない場面で困りません。
ポイントも、普段よく行くお店や毎月の固定費で貯めやすいカードを軸にすると、無駄なく回せます。
どのブランドがそろうかは、申込前に各社の公式ページで確認してください。
メインカードは日常で支払う店舗と固定費のポイント条件から決定
毎日の買い物や毎月の固定費をまとめる一枚は、自分がよく使うお店でポイントが貯まるかで選んでください。
楽天カードは100円につき1ポイントが付き、楽天市場や街のお店、楽天ペイでの支払いに楽天ポイントを回せます。
PayPayカードは200円につき2ポイント(1.0%)で、貯まったPayPayポイントをそのまま日々の支払いに使えるのが特徴です。
三井住友カード(NL)やエポスカードは200円につき1ポイント(0.5%)で、Vポイントやエポスポイントを買い物代金の充当や他社ポイントへの交換に充てられます。
よく行く店で使える一枚を軸にすると、貯めたポイントを無理なく消費できます。
年会費はいずれも永年無料のため、維持費を気にせず主軸を選べます。
サブカードはメインと異なる国際ブランドで利用できない店舗を補完
2枚目は、1枚目で選ばなかったブランドにすると、片方が対応していないお店で支払える幅が広がります。
三井住友カード(NL)はVisaかMastercardから選べ、楽天カードはVisa・Mastercard・JCB・American Expressから選べます。
PayPayカードは1枚目がVisa、2枚目以降でJCBなどを選べます。
JCB CARD WはJCB専用で、エポスカードはVisa専用です。
たとえばメインをJCBのJCB CARD Wにしたなら、サブにVisaのエポスカードを添えると、JCBが使えない店でVisaで支払えます。
ブランドを分けて持つことで、レジで「お使いのカードは使えません」と言われる場面を減らせます。
旅行保険や空港サービスは必要な特典だけを2枚目へ割り当て
旅行保険や空港ラウンジといった特典は、自分が本当に使う場面があるかで判断します。
今回の5枚は年会費が無料で、基本のポイント制度と発行の仕組みが中心となっています。
旅行保険や空港サービスの有無や条件は、カードや契約時期によって扱いが変わるため、申込前に必ず公式サイトで補償内容と条件を確認してください。
もし出張や旅行が多く、旅行保険や空港サービスが欲しい場合は、旅行向けのカードを2枚目に回すと、メインカードは普段の支払いとポイント集約に専念させられます。
使わない特典のために年会費が発生するカードを選ぶと、維持費だけが増えてしまうため、必要な特典だけに絞る考え方が役立ちます。
年会費無料の2枚なら維持費を増やさず支払先を分散
今回紹介した5枚は、本体の年会費がいずれも永年無料です。
そのため2枚を組み合わせても、本体の維持費は増えません。
ただし気を付けたいのは、ETCカードや家族カードの扱いで差が出る点です。
三井住友カード(NL)のETCカードは年会費550円ですが前年に1回以上使えば翌年無料になり、エポスカードとJCB CARD WのETCカードは年会費が無料です。
一方で楽天カードとPayPayカードのETCカードは年会費550円がかかり、楽天は上位会員、PayPayはゴールドで無料になります。
維持費はETCと家族カードの条件で変わるため、2枚のうちどちらにETCや家族カードを付けるかは、ETCと家族カードの条件を見比べて決めてください。
クレジットカードのポイントは還元率より年間に使える金額で比較
還元率の数字が高いカードほどお得に見えますが、実際にどれだけポイントが貯まるかは、あなたが一年間にそのカードでいくら使うかで決まります。
同じ還元率でも、支払額が少なければ貯まるポイントも少なくなるため、自分の年間利用額で計算するのが近道です。
よく行くお店で上乗せがあるか、貯めたポイントを無駄なく使い切れるかも、数字の高さと同じくらい効いてきます。
付与の単位が「100円ごと」か「200円ごと」かで結果が変わるので、公式サイトで計算方法を確認してから見比べてください。
基本還元率は普段の支払額を掛けて一年間に貯まるポイントを計算
還元率だけでなく、一年で貯まる金額を計算します。
同じパーセント表示でも、自分の支払額を掛けなければ、実際に手元へ戻る金額は見えてきません。
たとえば楽天カードは100円(税込)につき1ポイントで基本1.0%、月10万円を楽天カードで支払えば1年で12,000ポイントほど貯まる計算です。
三井住友カード(NL)とエポスカードは200円(税込)につき1ポイントで基本0.5%のため、同じ月10万円でも1年で6,000ポイント前後となります。
特約店の上乗せは実際に利用する店と対象の支払方法を照合
上乗せの特典は、自分がふだん行く店で使えるかどうかで価値が決まります。
たとえば三井住友カード(NL)には、対象のコンビニや飲食店でスマホのタッチ決済を使うと付与が上がる制度がありますが、対象店や支払い方法、上限は改定されます。
上乗せの条件には支払い方法の指定が付くことが多く、同じ店でもタッチ決済でなければ通常の付与になる場合があります。
自分の生活圏にある店が対象に入っているか、どの支払い方法が条件かを踏まえて、上乗せを当てにするかどうか判断してください。
有効期限があるポイントは失効前に支払いへ充当できるかが重要
貯めたポイントも、使う前に期限が切れれば戻ってきません。
三井住友カード(NL)のVポイントやエポスカードのエポスポイントのように、買い物代金への充当ができるカードなら、期限が近づいたときに支払いへ回して無駄なく使い切れます。
期限を過ぎたポイントは復活しません。
カードによって期限の数え方や延長条件が違うので、たまに使う程度の人ほど、明細やアプリで残高と期限を確認できるかどうかを選ぶ基準に加えてください。
マイルや商品券への交換では必要ポイント数と交換後の価値を比較
交換先によって、1ポイントあたりの価値は変わります。
JCB CARD WのOki DokiポイントはAmazonでの利用や他社ポイント、コード決済への交換ができ、エポスポイントは商品券や他社ポイント、プリペイドへ交換できます。
交換には必要なポイント数が決められているため、貯めたポイントで何と交換できるのか、交換後に何円分の価値になるのかを見比べてください。
単純に支払いへ充当する場合と、マイルや商品券へ交換する場合で得られる価値が異なることもあるので、自分がよく使う交換先を基準に選ぶと判断しやすくなります。
公共料金や税金は通常の買い物より付与率が下がるカードもある
電気代やガス代、税金の支払いは、ふだんの買い物と同じ付与率とは限りません。
カードによっては、こうした支払いだけ付与率を下げていたり、対象外にしていたりします。
固定費をカードにまとめて貯めるつもりでも、実際の付与率が通常より低ければ、想定した金額は貯まりません。
公共料金や税金の付与率は各社の公式サイトに条件が書かれているので、まとめて支払う前に、公共料金や税金の支払いがポイントの対象かどうか、通常と同じ付与率かを確認してください。
クレジットカード払いは締め日と支払日を給料日に合わせて残高不足を防止
クレジットカードは、買い物をした月と口座からお金が引き落とされる月がずれるため、いつ・いくら請求されるのかを見失うと残高不足につながります。
締め日と支払日を自分の給料日に合わせておくと、引き落とし時に口座のお金が足りなくなる不安を減らせます。
支払日を給料日の直後に置くと、給料が入ってからカード代を払う形になり、家計の管理がしやすくなります。
一回払いは利用月と口座引落月が異なるため明細で請求予定を管理
カードで一回払いを使うと、買い物をした月と、口座からお金が引き落とされる月がずれます。
締め日までに使った分がまとめられて、次の支払日に請求されるためです。
たとえば給料日の直後を支払日に合わせておけば、口座にお金が入ったタイミングで引き落とされ、残高が足りなくなる場面を減らせます。
気をつけたいのは、いつ使った分が今回の請求に含まれるのかが見えにくいところです。
アプリの利用明細を月に一度は開いて、次に引き落とされる金額を早めに把握しておくと、口座の残高不足で引き落としに失敗せず、当日に慌てて入金する手間を防げます。
実際に使った感覚と請求額がずれていないかを確かめることで、支払日に慌てずに済みます。
利用通知を設定して店舗名と金額を決済直後に照合
支払いをした直後に、どの店でいくら使ったかがスマホに届く設定にしておくと、すぐ内容を確かめられます。
三井住友カード(NL)や楽天カード、PayPayカードなどは、専用アプリにカード情報を登録すると利用明細を見られます。
決済のたびに通知を見て、店の名前と金額が自分の記憶と合っているかを照らし合わせてください。
身に覚えのない請求にすぐ気づけます。
もし知らない店名や覚えのない金額が出てきたら、早い段階でカード会社に問い合わせられます。
月末にまとめて明細を見るやり方だと、間違いや不正な請求に気づくのが遅れてしまいます。
日々の通知を習慣にしておくほうが、使いすぎの防止にもつながります。
固定費をカードへまとめた後は毎月の請求額を生活費へ組み込む
電気やガス、通信料などの毎月決まって出ていく支払いをカードにまとめると、支払いのたびにポイントがつきます。
楽天カードなら100円につき1ポイントの楽天ポイント、PayPayカードなら200円につき2ポイントのPayPayポイントといった形で、普段の支払いから少しずつ貯まっていきます。
ただし、固定費をカードにまとめると、毎月のカード請求額が固定費の分だけ大きくなります。
給料から使える生活費を考えるとき、毎月のカード請求額をあらかじめ差し引いて計算しておいてください。
請求額を見落としたまま生活費を使うと、支払日に口座残高が足りなくなります。
利用限度額は支払い完了まで戻らない期間を考えて高額決済へ使用
カードには使える上限の金額(利用限度額)が決められていて、使った分は口座から引き落とされて支払いが済むまで枠が戻りません。
買い物をした月と引き落とされる月がずれるため、使った直後は空いている枠が減ったままの状態が数週間続きます。
家電や旅行代金などまとまった金額を支払う予定があるときは、請求が増える点を頭に入れておいてください。
直前に別の高額な支払いをしていると、枠が足りず決済できない場合があります。
大きな買い物を控えているなら、支払いの月はほかの使い方を抑えるか、前月までに使った分の引き落としが終わるタイミングを見計らって使うと、支払いが滞りなく進みます。
分割払いとリボ払いは手数料を含む支払総額から利用を判断
分割払いやリボ払いを選ぶときは、商品の値段だけでなく、上乗せされる手数料まで含めた支払総額で考えると、あとで負担に驚かずにすみます。
同じ買い物でも、支払方法によって最終的に払う金額は変わります。
支払総額と完済までの期間で判断することが、無理のない使い方につながります。
手数料の割合や回数ごとの支払額は、各カード会社が公式サイトで案内しています。
分割払いは回数ごとの手数料を商品価格へ足して毎月の支払額を計算
分割払いを選ぶときは、商品の値段だけを見て決めないでください。
回数を増やすほど手数料が上乗せされ、実際に払うお金の合計が商品価格より大きくなります。
たとえば10万円の買い物を分割にすると、月々の負担は軽く感じられても、支払いを終えるまでの総額は10万円を超えます。
毎月いくら引き落とされるかは、商品価格に回数分の手数料を足してから割った金額になるため、申込前に計算しておくと、想定より高い月額に後から驚くことを防げます。
無理のない返済に収まるかどうかを、月の生活費と照らし合わせて判断してください。
リボ払いは利用残高が増えると完済時期と手数料負担が延長
リボ払いは、毎月の支払額をほぼ一定にできる仕組みです。
ただし新しく買い物をするたびに利用残高が積み上がり、月々の支払額が変わらないままだと、返し終わるまでの期間がどんどん延びていきます。
残高が残り続ける間は手数料もかかり続け、支払総額が増えます。
月々の負担が小さく見えても、負担が軽く見えるのは支払いを先延ばしにしているためで、お得になっているわけではありません。
今いくら残高が残っているか、完済までにあと何回かかるかは、カード会社の会員ページや明細で分かります。
残高を増やしたくないときは、繰上返済や支払額の引き上げに対応しているかを公式の案内で調べておくとよいでしょう。
ボーナス払いは支払月の収入が減っても一括請求される契約
ボーナス払いは、買い物した代金をあらかじめ決められた月にまとめて支払う契約です。
支払月が来れば、収入が予定より少なくても、契約どおり一括で口座から請求されます。
勤務先の業績や働き方が変わってボーナスが減った場合でも、請求額そのものは自動で減りません。
支払月と、そのときに用意できるお金を早めに見比べておくことが、残高不足を防ぐうえで欠かせません。
支払月や対象になる利用期間はカードごとに決まっています。
支払月に一括で用意するのが不安なときは、一回払いなど別の方法を選ぶことも検討できます。
支払方法を変更する期限を過ぎた利用分は予定どおり口座から引落し
いったん選んだ支払方法は、あとから変更できる場合もありますが、変更の受付には期限があります。
期限を過ぎた利用分は当初の予定どおり引き落とされます。
たとえば一回払いをあとからリボ払いへ切り替えたいと思っても、締め日や変更の締切を過ぎていれば、その利用分は最初の内容で請求されるでしょう。
逆に、リボや分割から一括へ戻したいときも同じで、間に合わなければ変更は次回以降の扱いになります。
変更を受け付ける期限がいつまでかは、カード会社の会員ページや案内に書かれています。
支払方法を見直したいときは、引き落とし日から逆算して、余裕をもって手続きを済ませてください。
クレジットカード審査に落ちた後は理由を決めつけず申込内容を見直す
審査に通らなかったとき、落ちた理由をあれこれ想像しても答えは分かりません。
カード会社は落ちた理由を原則として教えてくれないため、まずは自分で調べられるところから見直すほうが近道です。
申込時の入力内容に間違いがなかったか、信用情報にどんな記録が残っているかを落ち着いて調べれば、次に何をすればよいかが見えてきます。
焦って別のカードへ立て続けに申し込むより、収入や支払いの状況が整うのを待ってから動くほうが、短期間に申込履歴が重なって審査で不利になる事態を避けられます。
開示の手続きや登録される期間は各機関の案内によって扱いが決まっているため、具体的な方法は各信用情報機関の公式の案内で最新の内容を確かめてください。
カード会社は審査に落ちた具体的な理由を原則として開示しない
申し込みが通らなかったとき、その理由を「収入が足りなかったから」「過去に延滞したから」と自分で決めつけない姿勢が役立ちます。
思い込みで次の申し込み先を絞りすぎず、本当の原因を確かめてから対策を立てられます。
カード会社は各社ごとの独自の基準で判断していて、なぜ通らなかったのかという細かい理由は、問い合わせても原則として教えてもらえません。
理由がわからないまま思い込みで動くと、本来は問題なかった部分まで直そうとして、かえって次の申し込みで条件を悪くしてしまうこともあります。
落ちた理由を推測で断定しないことを出発点にして、手元で調べられる事実だけを一つずつ見直していくほうが現実的です。
信用情報の開示では契約状況や申込記録や入金状況を本人が確認
自分の状況を客観的に知りたいときは、信用情報を本人が開示して確かめる方法があります。
信用情報とは、過去のクレジットカードやローンの契約状況、申し込みの記録、毎月の支払いがきちんと入金されていたかといった記録をまとめたものです。
本人であれば、こうした登録内容を自分で照会できます。
記憶と実際の記録が食い違っていないかを見ておくと、次に何を整えればよいかの判断材料になります。
入力ミスや申込条件の不一致がないか提出内容を再点検
思い込みで理由を探す前に、申し込み時に入力した内容を見直すことをおすすめします。
勤務先の名前や年収、居住年数などを、書類の記載と違う形で入力していないか、単純な打ち間違いがないかを一つずつ確かめてください。
また、カードには申込資格が決まっていて、たとえばJCB CARD Wは18歳以上39歳以下という年齢の条件があり、多くのカードは高校生を除く18歳以上を対象にしています。
申込資格の条件に自分が当てはまっているかを先に見ておくと、条件が合っていなかっただけなのか、ほかの要因なのかを切り分けやすくなります。
直後に別カードへ連続申込みせず収入と支払状況が整うまで待つ
通らなかったからといって、すぐ別のカードへ次々と申し込むことは避けてください。
短い期間に何枚も申し込むと、申し込みの記録が信用情報に残り、新しく審査を受けるカード会社が判断するときの材料になります。
連続した申し込みは、かえって次の審査で不利にはたらくことがあります。
あわてて動くより、いったん間を空けて、毎月の支払いを遅れずに続ける、他社からの借入やカードの利用残高を減らすといった形で、収入と支払いの状況が落ち着いてから改めて申し込むほうが現実的です。
どの程度の期間を空けるべきかは各社で扱いが異なるため、申込条件を確かめてください。
不正利用への備えでカード番号と本人認証を第三者から守る
クレジットカードを不正利用から守るには、番号や本人確認のしくみを他人に知られない工夫が欠かせません。
多くの被害は、利用通知をこまめに見たり、ネット決済で本人認証を設定したりすることで早めに気づけます。
万が一カードをなくしたときも、すぐにカード会社へ連絡すれば被害を抑えられます。
日頃の備えが不正利用を防ぐ近道です。
利用通知と明細を照合して身に覚えのない請求を早期に発見
カードを使うとすぐにスマホへ知らせが届く通知を設定しておくと、身に覚えのない支払いをすぐ見つけられます。
たとえば三井住友カード(NL)や楽天カードは、アプリへカード情報を登録すれば、利用があった直後に店舗名と金額が分かる仕組みです。
買った覚えのある金額かどうかを届いた通知で照らし合わせると、不正な決済にすぐ気づけます。
通知に加えて、月ごとの明細にも一度は目を通してください。
少額の決済は見落としやすいので、通知が届かない設定になっていないかも見ておくと、身に覚えのない引き落としに早く気づけます。
心当たりのない請求を見つけたら、放置せずにカード会社へ連絡してください。
本人認証サービスを設定してネット決済時のなりすましを防止
ネットで買い物をするときは、本人認証サービスを設定しておくと、他人があなたのカード番号を盗んで使うなりすましを防ぎやすくなります。
本人認証サービスは、カード番号を入力した後に、あなただけが受け取れる認証コードやパスワードの入力を求めるものです。
番号を知られただけでは決済が完了しないため、被害を抑えやすくなります。
設定は各カードの会員ページやアプリから進めてください。
番号を持っているだけの相手には認証コードが届かず、ネット決済の入り口で不正な支払いを止められます。
暗証番号と認証コードを電話やメールで求める連絡へ伝えない
カード会社が電話やメールで暗証番号や認証コードを聞くことはありません。
そのため、こうした連絡が来ても、番号やコードを絶対に伝えないでください。
カード会社を名乗って「不正利用を確認したい」「手続きに必要です」と言い、認証コードを聞き出そうとする手口があります。
ネット決済のときにあなたのスマホへ届くコードを相手に伝えてしまうと、届いたコードを使って他人が決済を完了させてしまいます。
少しでも不審に感じたら、答えずに一度電話を切ってください。
カードの裏面や公式サイトに書かれた正規の連絡先へ自分からかけ直して問い合わせると安全です。
紛失時はカード会社へ停止を依頼して警察への届出も進める
カードを失くしたり盗まれたときは、まずカード会社へ連絡して利用を止めます。
停止の連絡が早いほど、その後の不正な支払いを防ぎやすくなります。
カードの利用を止めると、止めた番号での決済ができなくなり、悪用による被害の広がりを抑えられます。
手続きは会員ページや各社の紛失・盗難の窓口から進めてください。
あわせて警察へ紛失や盗難の届け出をしておくと、後の手続きで状況を説明しやすくなります。
連絡が終わったら、カード会社の案内に沿って新しいカードの再発行を申し込んでください。
手元にカード番号や連絡先を控えておくと、いざというときに落ち着いて動けます。
クレジットカード審査でよくある質問と回答
はじめてクレジットカードを申し込むとき、審査で何を見られるのか、結果はいつわかるのかといった不安を感じる方は少なくありません。
審査の基準はカード会社ごとに決められていて外からは見えないため、はっきりした答えを出しにくい部分もあります。
取り上げる疑問は、申し込み前に多くの人が気になるものばかりですので、自分の状況と照らし合わせながら読み進めてみてください。
クレジットカードの審査では何を調べられますか?
カード会社は、毎月の支払いを続けられるかどうかと、過去の契約の実績を照らし合わせて、設定できる利用枠を判断します。
具体的には、年収や勤務の状況といった申込者本人の情報のほか、ほかの会社からの借入額や、過去の支払いに遅れがなかったかといった信用情報が判断の材料になります。
審査の基準は各社が公開していません。
同じ内容で申し込んでも、会社ごとの独自基準によって結果が分かれます。
そのため「この条件なら通る」といった見通しを立てるのはむずかしく、裏づけのある事実を正確に入力することが、申込者側でできる準備になります。
審査なしで作れるクレジットカードはありますか?
紹介した5枚は、いずれも申込時に入会審査があります。
三井住友カード(NL)でも楽天カードでもエポスカードでも、申込資格を満たしたうえで審査を通過してはじめてカードを使えるようになります。
審査なしで発行されるクレジットカードは、5選のなかには含まれていません。
そもそもクレジットカードは、代金を後から支払う仕組みのため、支払える見込みがあるかを会社が審査します。
もし「審査不要」をうたうサービスを見かけた場合は、クレジットカードなのか、前払い式のプリペイドカードなど別の仕組みなのかを、公式の案内で確かめてください。
クレジットカードの審査結果は何日で届きますか?
結果が届くまでの日数は、選んだカードや発行の方法によって変わります。
たとえば三井住友カード(NL)は、ネット申込で最短10秒のカード番号即時発行に対応していますが、毎週月曜の1:00~7:45の申込や、本人確認資料の提出が必要な場合などは即時発行になりません。
JCB CARD Wはモバイル即時入会サービスで最短5分のカード番号発行、エポスカードは審査結果のあとマルイ店頭で受け取れば最短即日受取が可能です。
一方で楽天カードは、即時発行の案内がなく、申込受付メールのあと通常1週間~10日程度で郵送到着します。
スピードは条件で変わるため、公式サイトで最新の案内を確認してください。
一度審査に落ちた後でも再申込みできますか?
再度の申込み自体はできますが、落ちた直後にほかのカードへ次々と申し込むのは避けてください。
短い期間に何枚もの申込みが重なると、申込みの記録も信用情報に残ります。
カード会社は落ちた具体的な理由を原則として開示しないため、原因を決めつけるのではなく、まず提出した内容に入力ミスがなかったか、申込条件を満たしていたかを見直すことが役立ちます。
収入や支払いの状況が整うまで待つことで、落ち着いて申込内容を見直せます。
自分の契約状況や入金の記録が気になる場合は、信用情報を扱う機関の開示手続きを使って本人が確認できます。